Tierras Raras. Una rara oportunidad de industrializar la otra riqueza mineral que Chile regala a las superpotencias industriales.
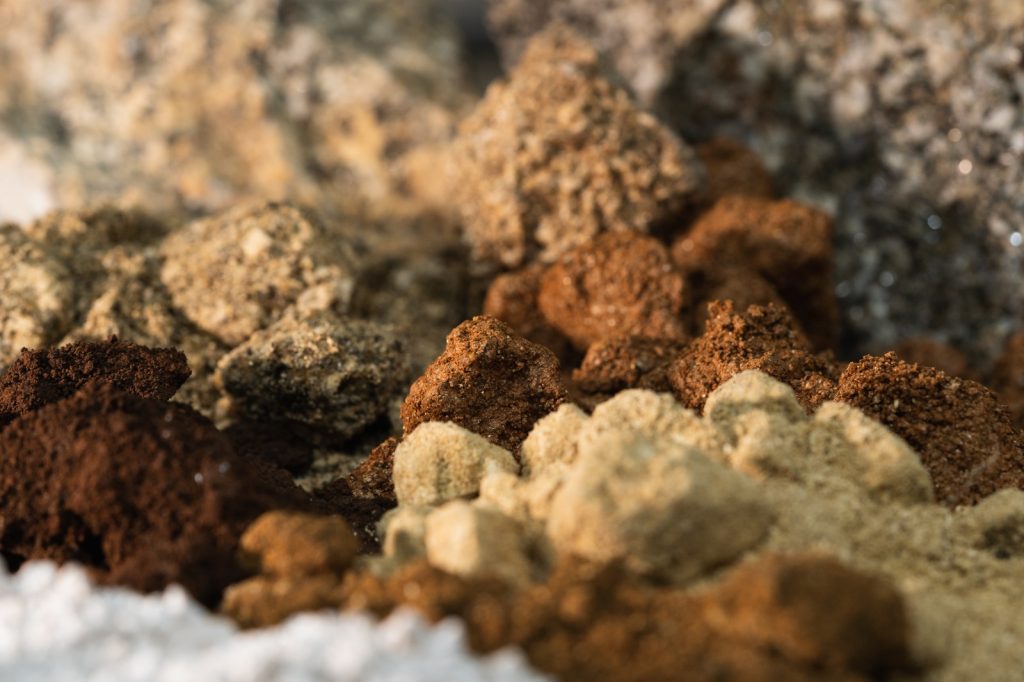
Las “tierras raras” son un conjunto de 17 elementos cruciales para la electromovilidad, las energías renovables y tecnologías limpias. Aunque China, Estados Unidos y Australia poseen las mayores reservas, Chile podría convertirse en un proveedor clave gracias a la extracción de éstas desde arcillas en la región del Biobío o de los abundantes relaves mineros en desuso en las regiones de Coquimbo y Atacama.
Las tierras raras, en realidad, no son ni tierras ni son raras. Ricardo Prego, investigador del Instituto de Investigaciones Marinas del CSIC y autor de Las tierras raras (¿Qué sabemos de ellas?), lo explica con claridad: “son óxidos” extraídos de minerales críticos. Y lo de “raras” también se puede desmentir fácilmente. Estos elementos no son escasos; se encuentran en abundancia. Sin embargo, su explotación casi exclusiva por parte de China les ha conferido un aire de misterio en el mercado global.
En el panorama global de la transición hacia energías más limpias y tecnologías avanzadas, las “tierras raras” han emergido como recursos minerales vitales. Estos elementos, que abarcan una serie de transición conocida como lantánidos en la tabla periódica, son fundamentales en la fabricación de una amplia gama de productos, desde vehículos eléctricos y turbinas eólicas hasta dispositivos electrónicos y equipos médicos. Los celulares, por ejemplo, contienen más de una decena de estos elementos.
Chile, conocido principalmente por su riqueza en cobre y litio, está empezando a destacarse como un actor clave en la producción de tierras raras. ¿Qué hace que estos minerales sean tan valiosos? En pocas palabras, suelen estar en trazas con concentraciones bajas en los minerales y, además, son difíciles de separar, y dado que son altamente demandados resultan apreciados. En el mundo, China es el principal productor y ha restringido tanto su exportación como la exportación de tecnologías para su extracción
El papel de las tierras raras en la innovación tecnológica se debe principalmente a su importancia en la constitución de componentes del motor eléctrico y en aerogeneradores eólicos. A medida que el mundo avanza hacia la electrificación y la digitalización, la demanda de tierras raras está en aumento. La importancia estratégica se evidencia en su aplicación en la fabricación de imanes de neodimio para turbinas eólicas, baterías de vehículos eléctricos, dispositivos de almacenamiento de energía y componentes electrónicos de alta tecnología. Además, tienen un papel crucial en sectores como la defensa, la medicina y la industria aeroespacial.
Los pronósticos económicos señalan que la tasa de adopción de vehículos eléctricos aumentará del 17 % actual al 20 % para 2025, y al 50 % en 2030, pasando —en solo una década – desde tres millones en 2020 a 46 millones de vehículos eléctricos en 2030. Para aumentar su autonomía, el tamaño y la potencia promedio de sus baterías aumentará de 47 kWh a 94 kWh en 2030; pero, a la vez, se espera que el costo del paquete de batería se reduzca a partir de 2025, con celdas de energía más baratas y una mejor integración. Estas baterías requieren elementos de tierras raras, especialmente el neodimio (Nd) y el praseodimio (Pr), y todos los indicadores de demanda de materias primas para baterías (sea de iones de litio, níquel, grafito natural o silicio para sus celdas) de nuevos materiales más ligeros, como el grafeno (de alto potencial para sustituir al cobre), o de componentes de tierras raras, como el neodimio-praseodimio (NdPr).
Un ejemplo: las estimaciones económicas señalan que el valor del NdPr alcanzará los US$ 100 por kilogramo en 2024, un precio similar al alcanzado en 2011 como resultado de la manipulación de China a sus cuotas de exportación; pero, esta vez, por un déficit de oferta real e inminente. Existen cálculos que indican que solo el desarrollo de la minería secundaria en Chile, esto es, la consistente en el reprocesamiento de relaves y ripios de lixiviación, «podría incrementar el Producto Interno Bruto (PIB) del país en más de un 1 %, si se desarrolla a un nivel del 10 % de la producción total de minas».
Si a ello se suma la ventaja relativa de Chile de contar con larga tradición y experiencia mineras, esquemas consolidados de inversión extranjera, yacimientos relativamente accesibles de tierras raras (arcillas superficiales, en la Región del Biobío y tranques de relaves y ripios en el norte), y una política comercial abierta, vinculada tanto a China como a Estados Unidos, la utilidad de invertir tempranamente en un marco regulatorio proclive al procesamiento local de estos elementos versus el costo de oportunidad de no hacerlo es claramente superior.
Considerando los tiempos de guerra, e intenciones de precaución de la población, los minerales subirán de precios, entre otros: hierro, óxido de silicio, plomo, uranio, antimonio, azufre, cromo, cobalto, mercurio, molibdeno, rodio, paladio, plata, oro, teluro, más tierras raras.
Expertos coinciden en que el rol de Codelco debiera ser restablecido según los principios que animaron su fundación. Desde 1971 con la nacionalización, Codelco ha aportado en los últimos 50 años US $122 mil millones (dólares de 2021). En los últimos 20 años ese aporte asciende a US $84 mil millones que equivalen a 11% de los ingresos fiscales totales. Según estadísticas oficiales, es decir sin considerar los subproductos y, considerando una producción total de 5,58 millones de toneladas métricas de fino, Codelco aporta 1,72 millones de toneladas métricas y el resto se refiere a las transnacionales mineras con 3,95 millones. Ahora bien, para ese mismo año con un precio promedio de la libra de US $4,23 y un costo C3 (cash costs + depreciaciones + intereses + costos indirectos) de US $2,15 Codelco obtuvo un resultado financiero de US $7902 millones.
Claudia Monreal, ingeniera de CMP, nos ilustra que “en Chile se ha investigado su ocurrencia desde hace unos 40 años con resultados muy discretos hasta el desarrollo del Proyecto Biolantánidos que pretende explotar horizontes arcillosos en la parte superior meteorizada de rocas intrusivas en Penco (hoy propiedad de Aclara). En general se estudiaron REE asociadas a depósitos con anomalías de U por parte de la CCHEN en la Región de Atacama destacando la zona de El Salado (Sierra Áspera). En el caso de CMP se realizaron estudios en El Laco para recuperación a partir de una muestra de concentrado de Fe. Los resultados no fueron favorables. También se han realizado análisis en diferentes menas de los depósitos de la Cordillera de la Costa identificando anomalías puntuales. Destaca el Proyecto Chamonate en Copiapó con contenidos anómalos en REE Livianas. Este depósito además contiene Co y Mo en una mena polimetálica de Fe-Cu y Au. Se estudiaron además una serie de arenas magnéticas del área de Copiapó sin resultados positivos por REE. En la cuarta y tercera región hay mas de 550 depósitos de relaves abandonados y si bien vale la pena buscar estos elementos en ellos buscando una valoración económica. En el deposito de relaves filtrados de CMP los análisis han mostrado que no hay un potencial económico en esta línea”, puntualiza Monreal.”
La oportunidad para Chile en la explotación de tierras raras
Chile, reconocido como el mayor productor de cobre en el mundo, enfrenta una paradoja en su relación con este recurso vital. A pesar de la abundancia de concentrados de cobre que exporta, el verdadero valor se captura en los países que refinan y procesan estos minerales, dejando a Chile en una posición de dependencia. Las fundiciones nacionales no cuentan con la capacidad suficiente para procesar los más de 10 millones de toneladas de concentrados de cobre que se producen anualmente, lo que pone de manifiesto la falta de una política económica robusta que promueva el aprovechamiento integral de los recursos naturales del país.
La industria minera chilena ha seguido un modelo extractivista que prioriza la explotación de recursos no renovables sin una adecuada atención a la sostenibilidad o al tratamiento de los impactos ambientales. Las políticas han estado más orientadas a la extracción que al desarrollo de una infraestructura local que permita la fundición y refinación en el país. Esto se agrava por el hecho de que, junto con el cobre, los concentrados exportados contienen una serie de metales y tierras raras, que son elementos valiosos que otros países logran extraer y valorizar en el mercado global.
Aproximadamente 30 metales y tierras raras acompañan al cobre en cada exportación, sin que existan mecanismos claros para su recuperación y monetización en Chile. Mientras que el valor de los subproductos —como el oro, la plata y el platino – puede representar hasta el 97% del valor total de los concentrados, la falta de iniciativas para su procesamiento local significa que el país deja escapar una oportunidad significativa de capturar mayor valor de sus recursos naturales.
Tierras raras y el factor medioambiental
Según los expertos, desarrollar la economía verde también puede generar problemas al ecosistema. “Las tierras raras tienen un componente contaminante en el proceso y también en los minerales”. Lo más grave es la posibilidad de contaminación radiactiva fruto del desecho de materiales producidos del subsuelo como el torio y el uranio, lo que anula la posibilidad de producción agrícola del entorno. “Se puede hacer un procesado no dañino con el medio ambiente”, dice Prego, “pero incrementa los precios”. El científico recomienda “estudiar cada caso y cada mina”.
Para Ester Boixereu, especialista del Instituto Geológico y Minero de España, la minería destinada a la obtención de tierras raras tiene “el mínimo impacto ambiental posible”. Boixereu sugiere que hay que tener en cuenta que cualquier proyecto “debe tener informes de impacto ambiental muy rigurosos”.
El informe Sernageomin
Pese a que en 40 años han sido escasos los estudios a nivel nacional, existe el documento “Geoquímica de Superficie de Depósitos de Relaves de Chile”, publicado por el Servicio Nacional de Geología y Minería de 2023, que brinda un análisis detallado de la caracterización geoquímica de los depósitos de relaves en Chile. Este estudio forma parte de un programa en curso iniciado en 2017, con datos recopilados desde 2015.
El reporte abarca 653 depósitos de relaves de un total de 764 registrados en el Registro Nacional de Depósitos de Relaves. Contiene datos geoquímicos de 2,207 muestras, incluyendo aquellas provenientes de cubetas (estanques de almacenamiento), muros y sedimentos aguas abajo de los depósitos.
Destaca el informe haber analizado 2,207 muestras que cubren 653 depósitos de relaves, analizando 56 elementos y compuestos en cada muestra, incluyendo elementos mayores, elementos traza, tierras raras y contenido total de azufre.
La mayoría de los relaves provienen de la minería de cobre y oro, con contribuciones menores de la minería de hierro y zinc. El informe también incluye datos de otras operaciones mineras e incluso depósitos de materiales carbonatados utilizados en la producción de cemento.
Los datos pueden ser utilizados para identificar un potencial valor económico en los depósitos de relaves, ya que pueden contener elementos valiosos como cobre, oro, plata, tungsteno, molibdeno y tierras raras y aunque se centra en las características geoquímicas superficiales, reconoce el potencial de contaminación ambiental por metales pesados y otros elementos presentes en los relaves y que sería beneficioso eliminar y recuperar dando un nuevo valor. Por ello enfatiza la importancia de prácticas seguras de gestión de relaves para prevenir la contaminación de recursos hídricos y ecosistemas, citando las regulaciones establecidas en el Decreto Supremo 248 de 2007 de Chile.
Impacto económico de los depósitos de relaves
Los datos entregados pueden ser base de información económica inicial para la posible recuperación de elementos de valor en los depósitos de relaves, idea revisada por diversos actores, en particular la Corporación de Fomento de la Producción (CORFO), mediante los proyectos: “Identificación, cuantificación y extracción (bio) tecnológica de minerales/elementos de valor contenidos en depósitos de relaves”, e “Investigación y Desarrollo para la Recuperación de Elementos de Valor Desde Relaves”. Los elementos que pueden aportar valor económico, van desde el cobre hasta algunas de las Tierras Raras (Rare Earth Element) que tuvieron gran valoración de mercado hace algún tiempo*, pero que en 2016 experimentaron importantes bajas, según los estudios más especializados”.
Otros elementos son, naturalmente, cobalto, oro, plata, tungsteno, molibdeno, etc. En general, los elementos que figuran en la entrega de datos pueden ser tanto fuente de valor económico, como contaminantes. Los metales por ejemplo pueden ser valiosos si se les extrae en forma purificada, y pueden ser contaminantes si se les abandona en un estado que pueda ingresar a los diversos ciclos de la naturaleza. A partir de esta observación se puede postular que la extracción de todos los valores metálicos de un relave, previo a su depositación, que sería una operación ventajosa tanto por los valores de venta de los elementos purificados como por la reducción de costos de Planes de Cierre, al asegurar que se dispone de material efectivamente inocuo. Si se extraen todos los valores metálicos o si se extrae toda la capacidad de producción de ácido, se dispondría de un relave inocuo, cuyo plan de cierre se vería simplificado y sus costos reducidos de manera importante. Chile no cuenta aún con las especificaciones de relaves inocuos ni con normas que regulen posibles reutilizaciones de relaves en, por ejemplo, materiales de construcción; naturalmente, un relave que no esté dentro de un proyecto minero, debe ser tratado como un residuo industrial sólido peligroso, de acuerdo al DS 148 del Ministerio de Salud.
Características de la minería de tierras raras: análisis crítico del marco regulatorio minero estándar en Chile y el Mundo
La minería de tierras raras presenta un conjunto de particularidades que la distinguen de otras actividades extractivas. Estas características no solo son relevantes desde el punto de vista técnico y económico, sino que también plantean desafíos significativos en el ámbito jurídico. En este contexto, se hace imperativo analizar el marco regulatorio chileno en comparación con otros países, como China, Estados Unidos y Australia, para identificar las deficiencias, oportunidades y estrategias que podrían fomentar una industria de tierras raras sostenible y eficiente en Chile.
Características de la Minería de Tierras Raras
Como se mencionó anteriormente, las tierras raras son un grupo de 17 elementos químicos que, a pesar de su abundancia en la corteza terrestre, presentan dificultades significativas en su extracción y procesamiento. Esta situación se traduce en costos elevados, la necesidad de inversiones tecnológicas sustanciales y la exigencia de un capital humano altamente especializado. Además, los procesos de extracción generan residuos contaminantes, lo que requiere un marco normativo robusto que garantice la sostenibilidad ambiental.
Problemas Jurídicos en Chile
- Dominio y Propiedad Minera: En Chile, la Constitución establece que el Estado es el propietario absoluto de las minas, salvo en el caso de las arcillas superficiales, que son de propiedad privada. Sin embargo, esto genera un vacío legal en la explotación de tierras raras que se encuentran en estas arcillas. La Ley 18.097, que regula las concesiones mineras, excluye explícitamente las arcillas superficiales de la categoría de sustancias minerales concesibles, complicando la posibilidad de desarrollar proyectos de extracción de tierras raras.
2. Ineficiencia del Marco Regulatorio: El marco jurídico chileno, centrado en la minería convencional, no se adapta a las particularidades de la minería de tierras raras. Esto se traduce en una falta de incentivos para la exploración y el reprocesamiento de relaves, a pesar de su potencial económico. La normativa actual no considera la recuperación de tierras raras como un objetivo estratégico, lo que limita las oportunidades de inversión y desarrollo en este sector.
3. Falta de Procesos Claros para el Reprocesamiento de Relaves: Aunque el Plan Nacional de Depósitos de Relaves busca fomentar la economía circular y la reutilización de estos residuos, la legislación existente no aborda específicamente la recuperación de tierras raras. Las definiciones normativas actuales no contemplan el reprocesamiento como una actividad viable, lo que impide la generación de valor a partir de los relaves existentes.
Comparativa Internacional
China
Las tierras raras son una prioridad desde que Deng Xiaoping, el autor del giro hacia el socialismo de mercado e impulsor del enorme crecimiento chino, llegó al poder a finales de los 70. “El líder de la reforma dijo aquello de que ‘medio oriente tiene el petróleo, pero nosotros tenemos las tierras raras”, señala en Fin de mes el investigador en economía política internacional de la Universidad Camilo José Cela de Madrid, Juan Vázquez.
La cuestión es que China tiene los elementos en su territorio, pero, como se ha visto en el caso de España, no es suficiente. “Tienen los recursos y han invertido en gran medida en avances tecnológicos”, además “han tenido mano de obra barata y, al principio, una legislación laxa con el medio ambiente”, dice Vázquez.
Estados Unidos
El enfoque de Estados Unidos hacia la minería de tierras raras ha evolucionado en respuesta a su dependencia del suministro chino. El gobierno ha introducido subsidios y programas de apoyo a la minería local, particularmente para fomentar el procesamiento de tierras raras en el país. A pesar de estas iniciativas, la falta de infraestructura adecuada y la resistencia política a la minería siguen siendo barreras significativas.
Australia
Australia ha adoptado un enfoque proactivo para desarrollar su industria de tierras raras, con un marco regulatorio que apoya la investigación y el desarrollo de nuevas tecnologías. El gobierno australiano ha establecido programas de financiamiento para proyectos de minería y procesamiento, lo que ha permitido a empresas locales competir en el mercado global. Además, Australia busca diversificar sus cadenas de suministro y reducir la dependencia de China.
Grupo CAP
En semanas recientes se ha dado a conocer que el Grupo CAP ha anunciado su ingreso indirecto al proyecto Carina en Brasil, adquiriendo un 10,2% de Aclara Resources Inc., una firma canadiense líder en minería de tierras raras. Este movimiento estratégico también incrementará su participación en el Módulo Penco de Chile, pasando de un 20% a un 28,1%. Para llevar a cabo esta operación, CAP invertirá US$ 10,8 millones en un aumento de capital que permitirá a Aclara recaudar US$ 25 millones. El cierre de la operación está previsto para febrero de 2025. Los fondos se destinarán a financiar el proyecto Carina en Brasil, avanzar en su cadena de suministro integrada y desarrollar una planta de separación de tierras raras en EE.UU., clave para la electromovilidad y las energías renovables. Además, como parte del acuerdo, Juan Enrique Rassmuss, presidente de CAP, se unirá al directorio de Aclara. Este acuerdo también abre la puerta a la posibilidac de que CAP aumente su participación en Aclara hasta un 19,9% y en el Módulo Penco hasta un 40%. Módulo Penco y Carina son proyectos estratégicos que sitúan a CAP como un actor clave en el desarrollo de tierras raras, esenciales para el futuro de la tecnología limpia. Mirando al futuro, CAP continúa consolidando su posición en la cadena de valor de los minerales estratégicos que impulsan sectores clave como la electromovilidad y las energías renovables.
Propuestas de Mejora para Chile
Para que Chile pueda capitalizar su potencial en la minería de tierras raras, es crucial implementar reformas que aborden las deficiencias del marco regulatorio actual. Algunas de estas propuestas incluyen:
- Reforma Constitucional: Es fundamental modificar la Constitución para eliminar la excepción de dominio privado sobre las arcillas superficiales que contienen tierras raras, permitiendo al Estado ejercer control sobre estos recursos.
2. Actualización de la Ley de Concesiones Mineras: La Ley 18.097 debe ser revisada para incluir definiciones claras sobre las tierras raras y su tratamiento como sustancias concesibles, facilitando así su explotación.
3. Incentivos Económicos: Implementar incentivos fiscales y subsidios para proyectos de reprocesamiento de relaves que contengan tierras raras, asegurando que estos proyectos sean económicamente viables y ambientalmente sostenibles.
4. Fomento de la Investigación y el Desarrollo: Establecer programas de investigación que impulsen el desarrollo de tecnologías limpias y eficientes para la extracción y procesamiento de tierras raras.
5. Colaboración Público-Privada: Fomentar asociaciones entre el Estado y el sector privado para desarrollar una infraestructura adecuada y asegurar la sostenibilidad de la minería de tierras raras en Chile.
La minería de tierras raras representa una oportunidad única para Chile, tanto en términos económicos como en el desarrollo de una industria más diversificada y sostenible. Sin embargo, para aprovechar este potencial, es esencial que se realicen reformas significativas en el marco regulatorio y se establezcan incentivos que promuevan la inversión y el desarrollo de tecnologías limpias. Pero industrializar para refinar y no regalar los subproductos de nuestros concentrados implica también un costo en el aporte en emisiones. Sin embargo a las superpotencias que son las que más emisiones de carbono emiten con sus complejos industriales, la reducción de las emisiones poco les ha importado y mientras tanto se benefician de refinar sin compartir sus tecnologías estableciendo un monopolio sobre elementos esenciales para las ERNC.
Los protocolos ambientales que los anteriores no cumplen implica un veto en la industrialización de los países en vías de desarrollo como el nuestro que, al menos de momento, deberá seguir regalando sus Tierras Raras a tierras lejanas. Una verdadera paradoja de sometimiento a un círculo vicioso que debiera llamar a otro tipo de reflexiones de largo y mediano plazo más allá de eslóganes y campañas de noble apariencia.